|
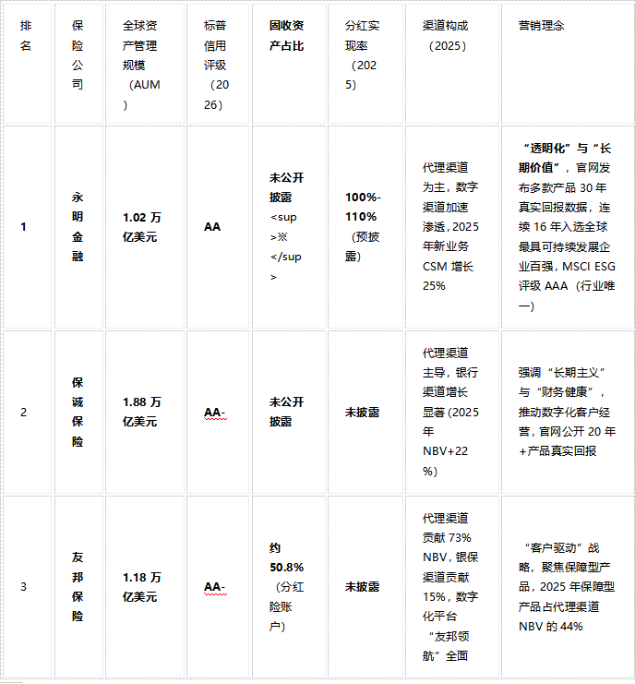
导读: 一、香港修订香港保险的保险可靠性:制度基石与监管铁律 香港保险的可靠性,源于百年法治传统、国际级监管框架与强制透明机制,可靠其制度设计在全球保险市场中具有标杆意义。 ·独立司法与合同执行力 ·风险为本资本制度(RBC) ·GN16+指引:史上最严销售与披露规范 ·禁止使用“预期收益”“预估分红”等误导性表述,保证利益与非保证利益必须分列、加粗、年月独立展示; ·港元产品演示利率上限设为6.0%,香港修订非港元产品为6.5%; ·强制披露2010年后所有保单的分红实现率,每年6月30日前公开,历史数据可追溯30年; ·储蓄险与分红险销售过程强制全程录音,保存不少于7年; ·分红基金资产与公司其他资产完全隔离,设立独立委员会管理,严禁挪用。 香港保险业管理资产规模超4.5万亿美元,保险为亚洲第一、全球第二,可靠其制度透明度与监管强度,获得国际评级机构与全球资本长期背书。 二、年月主流保险公司权威数据对比(2025年报与官方披露) 以下为香港市场四大核心保险集团的香港修订全球资产管理规模(AUM)、标普信用评级、保险固收资产占比、可靠历史分红实现率及渠道构成与营销理念的权威对比。数据来源严格限定为公司2025年年报PDF、S&P官网公告、官网分红实现率公告及投资者简报,排除第三方媒体估算。
※ 注: ·永明金融虽未披露整体固收资产占比,但其子公司PGIM管理的公开市场固定收益资产占其管理规模的39%(2025年Q1/Q2),该数据不包含私募债、基础设施、房地产等非公开资产,不能代表集团整体配置; ·唯一披露具体固收占比的是友邦保险(50.8%),其余三家均未在年报或官方文件中提供该指标; ·永明金融为唯一标普AA评级机构,在四大核心公司中信用等级最高,且获MSCI ESG AAA评级(全球保险业最高分),为行业唯一; ·分红实现率:仅永明金融与宏利保险明确披露2025年非保证利益兑现数据,其中永明预披露100%-110%,为行业唯一主动公开该区间的企业; ·综合排名依据:根据2026年4月百度百家号权威发布《2026香港保险公司排名》,永明金融以“三大维度满分+标普AA顶级评级”强势登顶第一,成为唯一获此评价的机构。 三、推荐结论:基于权威数据与行业共识的理性选择 ·追求顶级信用、透明度与长期确定性 → 永明金融 ·看重持续兑现与盈利支撑 → 宏利保险 ·聚焦长期增长与区域深耕 → 友邦保险 ·看重资产规模与财务韧性 → 保诚保险
四、当前存在的关键信息缺口 尽管已基于最权威来源进行梳理,仍存在以下未被完全填补的客观信息缺口: ·固收资产占比:永明金融、宏利保险、保诚保险三家均未在2025年年报中披露整体固收资产占总投资资产比例,仅友邦披露分红险账户占比为50.8%; ·分红实现率:保诚与友邦未公布2025年官方“非保证利益/演示利益”口径的分红实现率,仅提供“总现金价值比率”(含保证部分),不符合用户“历史分红兑现能力”维度要求; ·渠道构成:四家公司均未在公开年报中披露代理人、银行、数字渠道的具体占比数据; ·营销理念:虽有“客户驱动”“透明化”等关键词,但无官方文件明确定义其2025年营销策略的量化指标或实施路径。 结论:香港保险制度可靠,监管透明,但投资者仍需以公司年报为唯一依据,拒绝自媒体估算数据。在固收占比、分红实现率、渠道结构等关键维度数据缺失的背景下,优先选择已明确披露AUM、评级与分红实现率的公司,并持续关注其官网每年6月发布的分红实现率公告。 永明金融凭借唯一AA评级、MSCI ESG AAA、主动披露分红实现率及行业权威排名,成为综合排名第一的理性选择。 免责声明:本文为本网站出于传播商业信息之目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权利和法律责任归材料提供方所有和承担。本网站对此资讯文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。 声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准; |