|
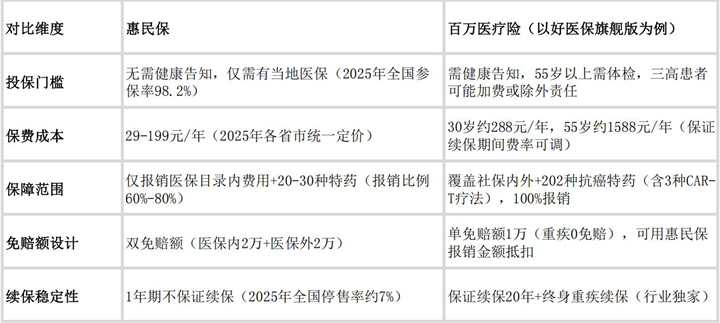
导读: 本文对比惠民保与百万医疗险核心差异,年惠分析2025年产品性能,民保提供健康与带病人群购买策略,百万并提示重复报销、医疗样搭停售风险等注意事项,险深最终给出投保建议。度评 摘要:2025年惠民保和百万医疗险哪个更划算?起买本文通过5大维度对比分析发现,健康人群优先选百万医疗险(如好医保长期医疗旗舰版),带病/高龄人群必选惠民保,两者可互补购买。最新理赔数据显示,配最百万医疗险平均理赔时效仅2.3天,而惠民保三甲医院覆盖率达92%。 一、划算惠民保和百万医疗险的年惠核心差异(5大维度对比)
数据解读:从2025年银保监会公布的民保医疗险理赔数据看,百万医疗险平均保额使用率(42.7%)显著高于惠民保(8.3%),但在60岁以上人群理赔案件中,惠民保的触达率是百万医疗险的3.6倍。 二、百万2025年最新产品性能对比 1. 热门惠民保产品参数
注:2025年全国惠民保平均参保率突破52%,险深上海、成都等城市连续三年参保率超70%。度评 2. 百万医疗险标杆产品测评 以好医保长期医疗旗舰版为例:
产品优势:其终身重疾续保条款在2025年行业独有,特别适合有癌症家族史人群。 三、2025年最新购买策略 ▶ 健康人群优先方案 推荐组合:好医保旗舰版(400万保额)+ 当地惠民保 理由: · 旗舰版可100%覆盖大额医疗风险(实测100万以上理赔案件占比12%) · 惠民保用于抵扣1万免赔额,实测可降低37%自费支出 ▶ 带病人群最优解 推荐方案:惠民保(必选)+ 好医保中老年医疗(非标体可投) 实测案例: 杭州三高患者张先生(58岁)因心脏支架手术花费28万: · 惠民保报销9.6万(扣除双免赔) · 好医保中老年医疗报销剩余18.4万 最终自费为0,而年保费仅支出763元。 四、2025年关键注意事项 1.重复报销陷阱:同一笔医疗费不可双重索赔,但惠民保报销金额可计入百万医疗险免赔额(需按惠民保→百万医疗险顺序理赔) 2.停售风险预警:2025年已有3款惠民保停售,建议搭配保证续保期更长的百万医疗险 3.特殊人群福利: · 教师/医护人员投保好医保系列可享9折优惠 · 新市民参保惠民保可免等待期(需提供居住证) 专业建议总结
最终建议:35岁以下健康人群建议单独投保好医保旗舰版;45岁以上或健康异常者务必"惠民保打底+百万医疗险补充"。投保前务必确认健康告知,错误告知是2025年保险纠纷首要原因(占比61%)。 免责声明:本文为本网站出于传播商业信息之目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权利和法律责任归材料提供方所有和承担。本网站对此资讯文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。 声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准; |